2026年現在、長きにわたった低金利時代から日本の金融環境が大きく転換する中、メガバンクや主要銀行の預金金利の動きに大きな関心が集まっています。りそな銀行における普通預金金利の最新動向や引き上げの背景、そして他のメガバンクとの比較において、どのような違いがあるのか気になるところです。
本記事では、りそな銀行の普通預金金利に関する最新の状況をはじめ、マイナス金利解除以降の金利改定のタイミング、利息の計算方法、手数料優遇や公式アプリを活用した賢い資産形成のポイントまで、多角的な視点からわかりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:りそな銀行を含む主要銀行の普通預金金利は、金融政策の転換(マイナス金利解除)を受けて段階的な引き上げ局面に入っている。
- 要点2:メガバンク各行との比較において、金利水準そのものだけでなく、グループアプリの活用や各種手数料優遇プログラムの組み合わせが重要となる。
- 要点3:普通預金の利息計算の仕組みや、定期預金との使い分け、金利適用のタイミングを正しく理解することで、効率的な資産管理が可能になる。
りそな銀行の普通預金金利の最新動向と引き上げの背景
日本銀行によるマイナス金利政策の解除およびその後の追加利上げ方針を受け、国内の商業銀行における預金金利の見直しが進められています。りそな銀行においても、時代の変化に合わせた金利水準の改定が実施されており、預金者にとっては資産をどのように預け入れるべきか再考する契機となっています。
これまで長年にわたり、日本の普通預金金利は年0.001%という極めて低い水準に据え置かれてきました。しかし、市場金利の上昇や金融機関の調達コストの変化に伴い、メガバンクや有力行とともに金利を引き上げる動きが本格化しています。この背景には、物価の上昇局面において預金の実質価値を守る必要性や、正常な金融環境への移行というマクロ経済的な要因が存在します。
メガバンク各行および主要銀行との金利比較
りそな銀行の普通預金金利を評価する上で欠かせないのが、他のメガバンクや主要金融機関との比較です。現在の金融市場における主要行の金利設定状況を整理することで、各行の戦略や特徴が明確になります。
以下に、主要な銀行における普通預金金利の動向やサービスの特徴を比較表としてまとめました。
| 金融機関・項目 | 現在の普通預金金利水準 | 主な特徴・優遇プログラム |
|---|---|---|
| りそな銀行 | 段階的引き上げ実施局面 | りそなグループアプリ連携、取引状況に応じた手数料優遇 |
| 三菱UFJ銀行 | 市場動向に合わせた改定 | スーパー普通預金(メインバンク プラス)などの総合サービス |
| 三井住友銀行 | 市場動向に合わせた改定 | Olive等のデジタル統合アカウントとの連携特典 |
| みずほ銀行 | 市場動向に合わせた改定 | みずほマイレージクラブによるATM手数料優遇など |
上記の比較からわかる通り、各行ともベースとなる金利水準に加え、デジタルアプリの利用や給与受取口座の指定といった条件を満たすことで、実質的なメリットを高める仕組みを導入しています。りそな銀行においても、単なる金利の数値だけでなく、総合的な利便性が選定の大きなポイントとなります。
普通預金と定期預金の使い分けと利息の仕組み
金利が上昇する局面において、資金を普通預金に置いておくべきか、それとも定期預金に預け替えるべきかは多くの預金者が直面する疑問です。それぞれの特徴と利息の計算方法を把握しておくことが賢明です。
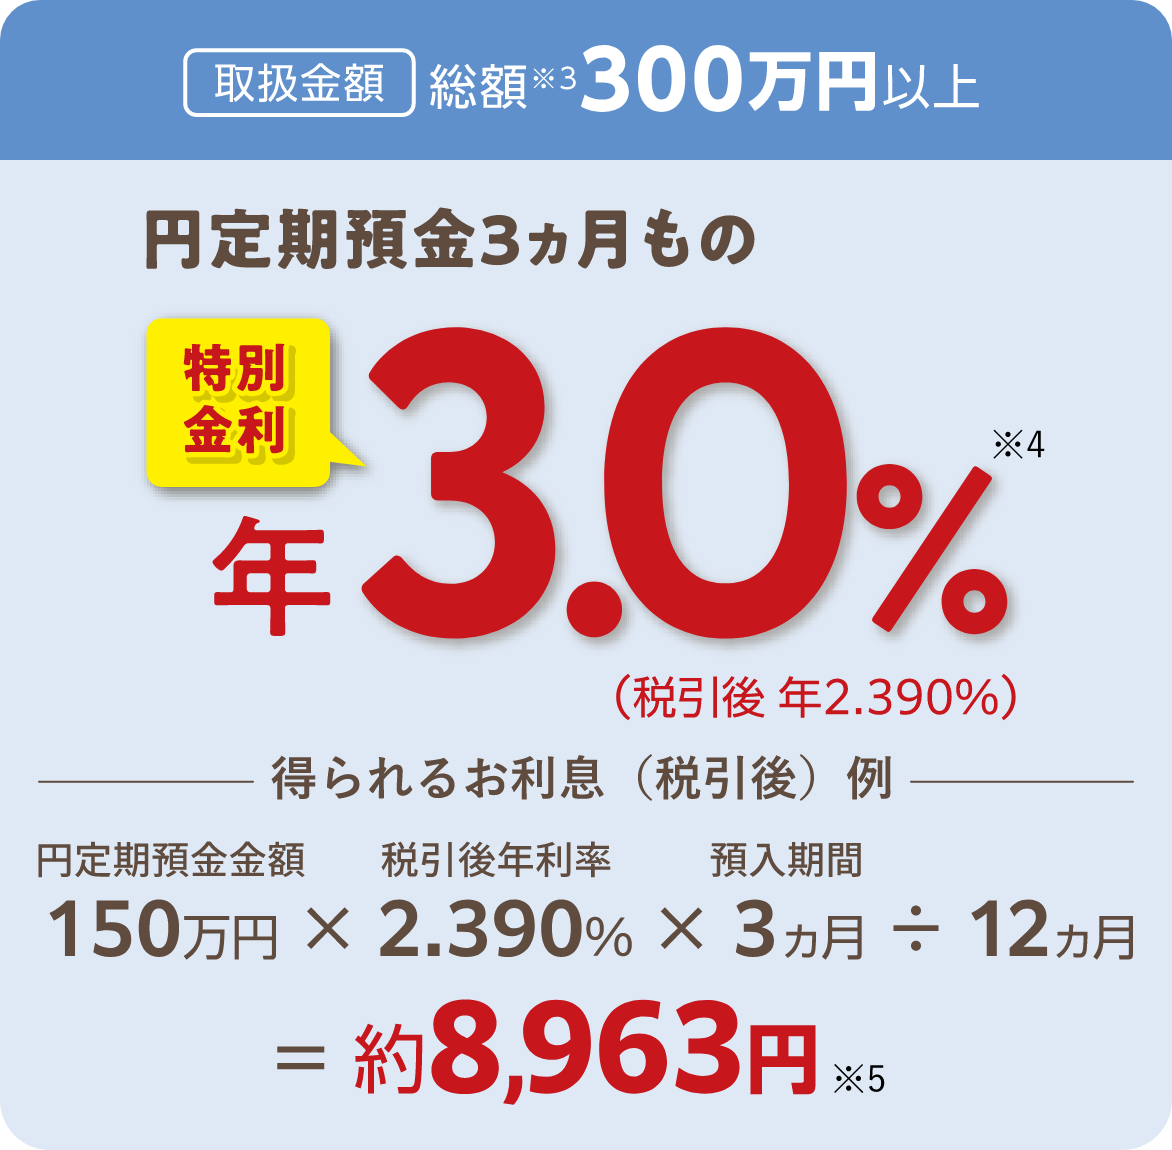
普通預金は、いつでも自由に入出金ができる流動性の高さが最大のメリットです。一方で、定期預金は一定期間(1ヶ月、1年、5年など)預け入れることを条件に、普通預金よりも優遇された金利が適用されるのが一般的です。金利上昇局面では、定期預金の金利も引き上げられるため、当面使う予定のない資金については定期預金を活用することで、より多くの利息を受け取ることができます。
利息の計算方法については、普通預金の場合「毎日の最終残高」をベースに付利単位(通常100円単位など)で計算され、年2回(一般的には2月と8月など)の決算期に口座へ入金されます。日々の残高が積み重なることで利息が形成されるため、まとまった資金を早めに預け入れることがリターンを最大化する基本原則となります。
りそなグループアプリと手数料優遇の活用術
現代の銀行選びにおいて、金利そのものと同等以上に重要視されているのが、手数料優遇やデジタルツールの利便性です。りそな銀行では、「りそなグループアプリ」を中心としたデジタルプラットフォームの充実に力を入れています。
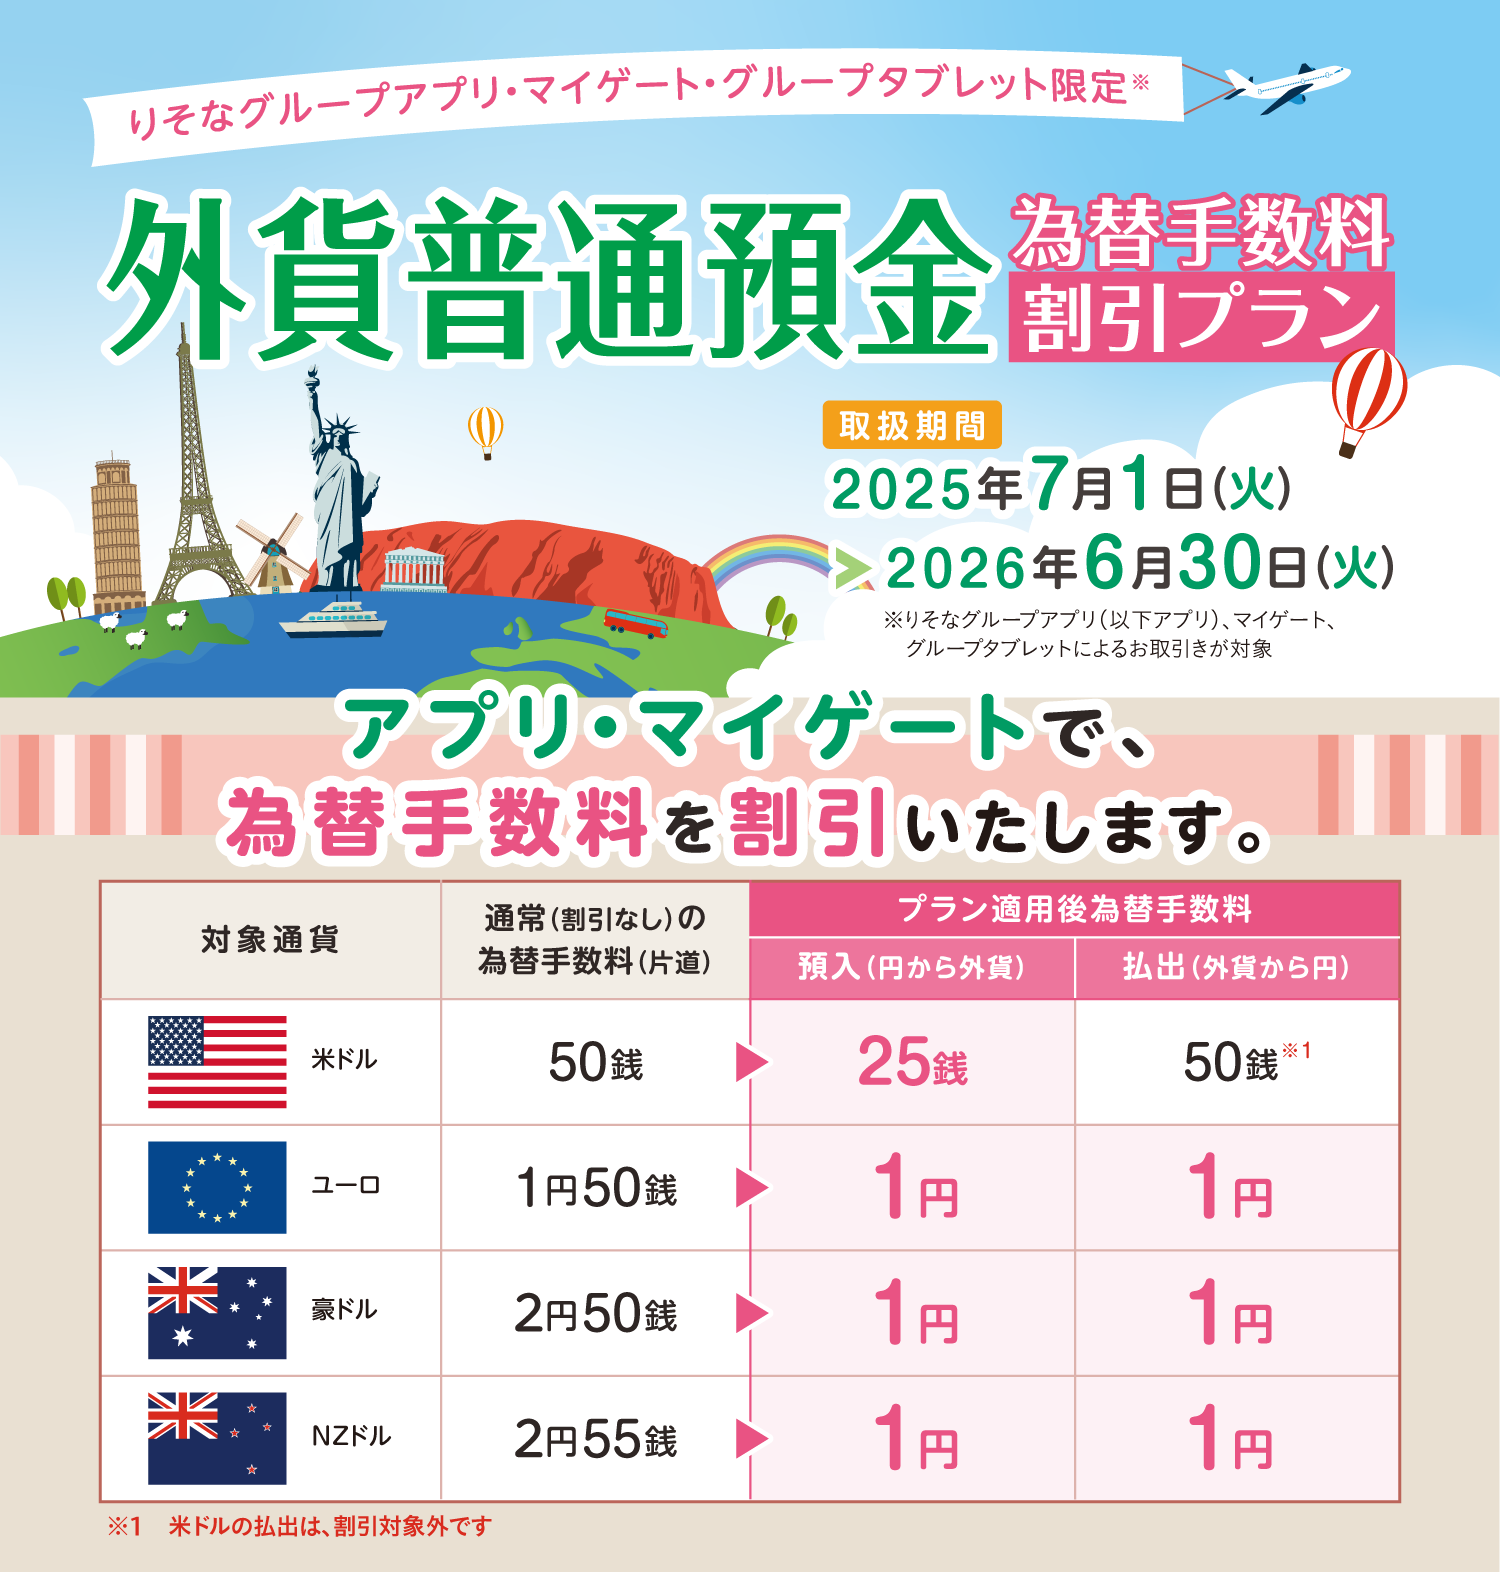
りそなグループアプリを活用することで、残高や入出金明細のリアルタイム確認はもちろんのこと、各種取引の状況に応じてATM手数料や他行宛振込手数料の優遇を受けることが可能です。例えば、給与の受取口座に指定したり、一定の残高を維持したりすることで、日常的なコストを大幅に削減することができます。
金利上昇によるわずかな利息の増加分も、ATM手数料や振込手数料を毎月のように支払っていれば相殺されてしまいます。そのため、金利の動向に注目しつつ、アプリを通じた優遇条件をクリアすることが、トータルでの資産管理において極めて有効なアプローチとなります。
【普通預金金利りそな】に関するよくある質問(FAQ)
Q1:りそな銀行の普通預金金利は現在何パーセントですか?
A1:日本銀行の金融政策の変更や市場金利の変動に伴い、各行で段階的な引き上げが行われています。具体的な適用金利は時期や金融情勢により変動するため、りそな銀行の公式サイトや店頭で最新の金利表示をご確認ください。
Q2:普通預金の金利が上がると、私たちの生活にはどのような影響がありますか?
A2:預金に付く利息が増えるため、預金額に応じたリターンが向上します。一方で、住宅ローンなどの変動金利も連動して上昇する可能性があるため、資産運用と借入金のバランスを総合的に見直す必要があります。
Q3:金利の優遇を受けるためにはどのような条件が必要ですか?
A3:りそなグループアプリの利用登録や、給与・年金の受取口座指定、一定額以上の残高維持など、銀行が定める取引条件を満たすことで、手数料優遇や総合的なサービスメリットを受けやすくなります。
まとめ:今後の動向と失敗しないための判断基準
本記事では、りそな銀行の普通預金金利の最新動向や引き上げの背景、メガバンクとの比較、そして効果的な資産管理のポイントについて詳しく解説してきました。
金利のある世界への移行が進む中、単に普通預金に預けておくだけでなく、金利の改定タイミングや定期預金への分散、さらにはアプリを活用した手数料優遇の仕組みを最大限に利用することが重要です。日々の金融ニュースや公式発表にアンテナを張り、ご自身のライフプランに合わせた最適な資金管理を実践していきましょう。 (出典: 普通 預金 金利 りそな(Yahoo!ニュース))
関連フォトギャラリー

普通預金金利りそな
普通預金金利りそな
木村 あおい (Aoi Kimura)
メディア編集者最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る