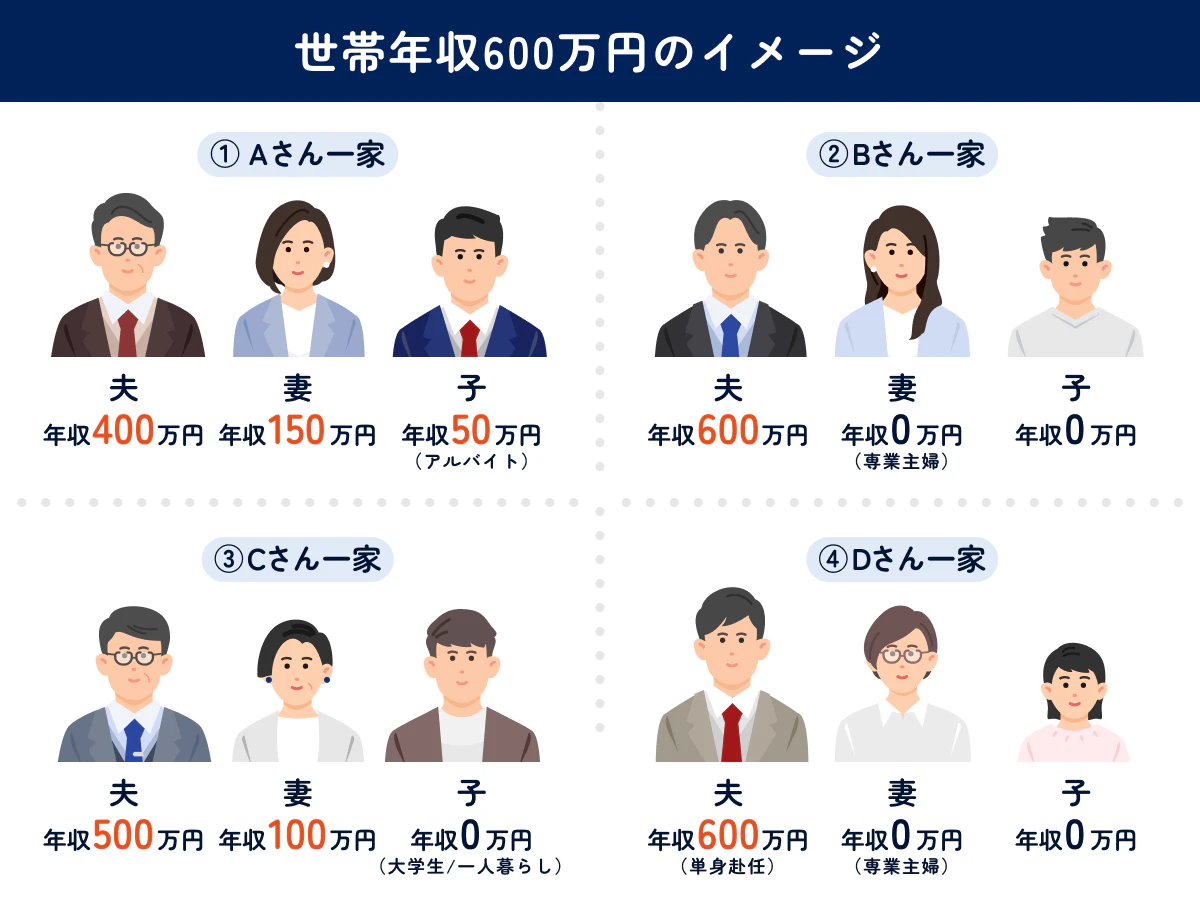
年収600万円の生活レベルは、全国平均を上回る水準にあり、独身なら住居費や趣味に一定のお金を使いながら貯蓄も進めやすい収入帯です。一方、夫婦二人暮らしや子育て世帯では、同じ年収600万円でも家計の余裕は大きく変わります。額面の600万円が、そのまま自由に使えるお金になるわけではありません。
2026年10月現在の税制を踏まえると、会社員の年収600万円の手取りは年間約460万円、月平均に換算して約38万円が目安です。所得税の基礎控除改正、健康保険料、厚生年金保険料、住民税などを考慮すると、実際の生活水準を判断するには額面よりも可処分所得を見る必要があります。
📌 【この記事の重要ポイントまとめ】
- 手取り額:年収600万円の会社員は年間約455万〜465万円、月平均約38万円が目安。
- 生活レベル:独身なら比較的ゆとりがある一方、子育て世帯では住居費や教育費によって家計が厳しくなる。
- 貯金額:生活費を管理すれば年間50万〜100万円程度の貯蓄も視野に入る。
【2026年最新】年収600万円の手取り額は約460万円!税金と社会保険料の内訳
年収600万円と聞くと、毎月50万円を自由に使えるように感じるかもしれません。しかし、給与所得者には所得税、住民税、健康保険料、厚生年金保険料、雇用保険料などの負担があります。
2026年の税制改正も踏まえると、一般的な会社員の手取りは年間約460万円が一つの目安です。
年収600万円の額面と手取りの違い
額面年収600万円は、勤務先から支給される給与と賞与の合計です。税金や社会保険料を差し引いた後、銀行口座に振り込まれる金額が手取りになります。
概算では、次のような収支になります。
- 額面年収:600万円
- 社会保険料:約88万〜93万円
- 所得税:約18万〜19万円
- 住民税:約30万〜31万円
- 年間手取り:約455万〜465万円
つまり、額面の約76〜78%が実際に使えるお金になる計算です。月平均では約38万円ですが、賞与の割合によって毎月の振込額は異なります。
2026年の所得税・住民税はどう計算される?
2026年の所得税では、令和8年度税制改正による基礎控除の引き上げがポイントです。国税庁によると、この改正は2026年12月1日に施行され、2026年分の所得税から適用されます。11月までの月次源泉徴収には変更がなく、12月の年末調整などで反映される仕組みです。
年収600万円の場合、給与所得控除は164万円です。給与所得は436万円となり、所得税の基礎控除は合計所得金額に応じて67万円となります。社会保険料控除などを差し引いた課税所得に所得税率を適用します。
所得税は累進課税制度であり、課税所得195万円超330万円以下の部分には10%の税率が適用されます。年収600万円の標準的な会社員の場合、社会保険料控除などを反映した課税所得がこの範囲に収まるケースが一般的です。
2026年の社会保険料で注意したい変更点
2026年度の社会保険料では、健康保険料率の改定に加えて、子ども・子育て支援金制度が始まっています。
- 健康保険:協会けんぽの2026年度全国平均料率は9.90%。原則として会社と本人が折半。
- 厚生年金:保険料率18.3%。会社と本人が折半。
- 雇用保険:一般の事業における2026年度の労働者負担率は0.5%。
- 介護保険:40〜64歳の加入者には介護保険料が加算される。
- 子ども・子育て支援金:2026年4月分から支援金率0.23%が適用され、被用者保険では原則労使折半。
これらの料率は、加入する健康保険や年齢、賞与の配分などによって実際の負担額が変わります。特に40歳以上では介護保険料が加わるため、同じ年収600万円でも手取りに差が生じます。
また、住民税は前年の所得を基準に課税されます。昇給したばかりの人や転職した人は、現在の年収と住民税の天引き額が一致しない場合があります。
このため、手取り額を正確に知りたい場合は、給与明細の社会保険料と住民税、源泉徴収票の支払金額・給与所得控除後の金額を確認することが大切です。
【平均年収と比較】年収600万円は日本でどのくらいの位置にある?
年収600万円の生活水準を判断するうえで、全国の給与所得者との比較は欠かせません。
国税庁の「令和7年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均給与は487万円でした。前年から1.9%増加しています。
600万円は全国平均より113万円高く、約23.2%上回る水準です。収入面では、平均的な会社員より一段上に位置しています。
国税庁の2025年給与統計と2026年の家計データ
関連する公的統計を整理すると、年収600万円の位置づけが見えてきます。
| 統計・制度 | 公表された数値 | 年収600万円との関係 |
|---|---|---|
| 国税庁・2025年平均給与 | 487万円 | 600万円は約23.2%上回る |
| 男性の平均給与 | 597万円 | ほぼ同水準 |
| 女性の平均給与 | 342万円 | 258万円上回る |
| 正社員の平均給与 | 559万円 | 41万円上回る |
| 総務省・2025年単身世帯の消費支出 | 月17万3,042円 | 単身生活の参考値 |
| 総務省・2025年二人以上世帯の消費支出 | 月31万4,001円 | 家族世帯の参考値 |
| 二人以上の勤労者世帯の可処分所得 | 月53万2,408円 | 世帯単位の手取りに相当 |
ここで注意したいのは、個人の平均給与と世帯収入は別の指標だという点です。総務省の二人以上の勤労者世帯の実収入は月65万3,901円で、年換算すると約785万円になります。ただし、これは平均3.20人の世帯における世帯全体の収入です。個人の年収600万円と直接比較することはできません。
また、総務省の2025年家計調査では、二人以上の世帯の消費支出は月31万4,001円、勤労者世帯に限ると月34万6,297円でした。可処分所得は月53万2,408円で、物価上昇による実質的な負担も続いています。
この統計から分かるのは、年収600万円が個人収入としては平均以上でも、家族を扶養する世帯の収入としては必ずしも十分とは限らないことです。
年収600万円は高収入なのか
男女別に見ると、男性の平均給与597万円に対して600万円はほぼ同じ水準です。一方、女性の平均給与342万円と比べると258万円高くなります。
正社員全体の平均559万円と比較しても41万円上回っています。
したがって、年収600万円は全国的に見て恵まれた収入水準ですが、誰もが経済的な不安から解放されるほどの高収入ではありません。
特に、住宅ローン、子どもの教育費、親の介護、自動車の維持費などが重なると、手取り約460万円でも自由に使えるお金は限られます。
【世帯別に徹底比較】独身・夫婦二人暮らし・子育て世帯の生活レベル
年収600万円の生活レベルを大きく左右するのが、世帯人数と収入構造です。
ここでは、年間手取り460万円、月平均約38万3,000円を使える家計として、3つの世帯モデルを比較します。いずれも毎月の手取りを平均化した試算であり、実際の家賃や保育料、地域差などは個別に調整する必要があります。
独身の場合:趣味も貯金も両立しやすい
独身で年収600万円なら、3つの世帯モデルの中では最も余裕を持ちやすい立場です。
家賃を9万円程度に抑えれば、食事や旅行、趣味、自己投資などにも一定の予算を確保できます。毎月8万円前後の貯蓄・投資を目指すことも現実的です。
月38万3,000円の家計モデルは次のとおりです。
- 家賃:9万円
- 食費:4万5,000円
- 水道光熱費:1万5,000円
- 通信費:1万円
- 交通費:1万2,000円
- 保険・医療費:1万2,000円
- 衣服・趣味・交際費:4万5,000円
- 日用品・その他:4万4,000円
- 貯蓄・投資:8万円
- 臨時支出への備え:3万円
年間では96万円の貯蓄・投資が可能な計算です。賞与を別途貯蓄に回せるなら、さらに資産形成を進められます。
ただし、総務省の家計調査における単身世帯の平均消費支出17万3,042円は、平均年齢58.6歳の単身世帯全体の数字です。若い賃貸居住者の生活費と同じではありません。家賃や住居の所有状況によって実際の支出は大きく異なります。
夫婦二人暮らしの場合:共働きか片働きかで大きく変わる
夫婦二人暮らしの場合、年収600万円が夫婦合計なのか、どちらか一人の収入なのかによって生活水準が変わります。
夫婦合計で600万円の場合、手取りは扶養状況やそれぞれの給与額によって変わりますが、基本的には独身より一人当たりに使えるお金が少なくなります。
一方、一人が600万円を稼ぎ、もう一人にも収入がある共働き世帯なら、家計の余裕はかなり広がります。
片働きで手取り月38万3,000円を想定した場合の家計例は次のとおりです。
- 家賃・住宅費:9万5,000円
- 食費:6万5,000円
- 水道光熱費:2万4,000円
- 通信費:1万4,000円
- 交通費:1万8,000円
- 保険・医療費:1万5,000円
- 衣服・趣味・交際費:3万5,000円
- 日用品・その他:3万7,000円
- 貯蓄・投資:5万5,000円
- 臨時支出への備え:2万5,000円
このモデルなら、年間66万円の貯蓄を目指せます。ただし、旅行や外食を増やしたり、車を所有したりすれば、貯蓄額は減少します。
子育て世帯の場合:年収600万円は家計管理が重要
子どもがいる世帯では、年収600万円の生活レベルは慎重に判断する必要があります。
食費に加え、保育料、教育費、習い事、衣服、医療費などが発生します。子どもの年齢によって支出の内容も変わり、乳幼児期と中学・高校・大学進学期では必要な資金が異なります。
片働きで年収600万円、手取り月38万3,000円を想定した家計モデルは次のとおりです。
- 家賃・住宅ローン:9万円
- 食費:7万5,000円
- 水道光熱費:2万5,000円
- 通信費:1万5,000円
- 交通費:2万円
- 教育・保育・子ども関連費:4万円
- 保険・医療費:1万5,000円
- 衣服・娯楽・その他:3万8,000円
- 貯蓄・投資:4万円
- 臨時支出への備え:2万5,000円
この場合、年間48万円の貯蓄が一つの目標になります。ただし、保育料や私立学校の学費、自動車の維持費などが加われば、貯蓄を減らさなければならない可能性もあります。
特に住宅ローンと教育費が同時に増える時期は注意が必要です。児童手当などの給付を生活費にすべて充てず、教育資金として一部を積み立てておくと、将来の負担を軽減できます。
年収600万円で子育てができないわけではありません。しかし、片働きか共働きか、住居費がいくらか、子どもの人数が何人かによって家計の余裕は大きく変わります。
【家賃・住宅ローンの目安】東京と地方で年収600万円の生活はどう変わる?
年収600万円の生活を考える際、最も大きな固定費の一つが住居費です。
同じ手取り約38万円でも、東京の中心部で暮らす場合と地方都市で暮らす場合では、家賃や通勤費、自動車の維持費などが異なります。
家賃は手取りの20〜25%を目安にする
手取り月38万3,000円の場合、住居費の目安は月7万7,000〜9万6,000円程度です。
家賃を手取りの25%以内に収められれば、食費や娯楽費、貯蓄に使えるお金を確保しやすくなります。
反対に、家賃が12万円になると手取りの約31%を占めます。独身なら生活できる場合もありますが、子育て世帯では家計を圧迫しやすくなります。
住宅ローンの場合も、毎月の返済額だけで判断してはいけません。固定資産税、火災保険、修繕費、マンションの管理費・修繕積立金なども住宅関連費として計算する必要があります。
東京と地方では何が違う?
東京では、駅に近い物件や通勤利便性の高い住宅ほど住居費が高くなりやすい傾向があります。一方、地方では比較的広い住宅を確保しやすく、住居費を抑えられる可能性があります。
例えば、同じ間取りで毎月の家賃に3万円の差があれば、年間では36万円の違いになります。これは年収600万円の手取りの約7.8%に相当する金額です。
ただし、地方では自動車が必要になるケースもあります。車両購入費、ガソリン代、駐車場代、車検、保険、メンテナンス費用などを含めると、家賃の安さがそのまま家計の余裕につながるとは限りません。
東京では交通費を抑えられる職場近くの居住地を選べる場合もあり、地方では通勤距離が長くなる可能性もあります。
重要なのは、家賃だけでなく、交通費や自動車関連費を含めた年間の住居・移動コストで比較することです。
年収600万円で住宅ローンを組むなら
年収600万円で住宅ローンを検討する場合、毎月の返済額は8万〜10万円程度を一つの検討目安にすると、家計のバランスを取りやすくなります。
ただし、住宅ローンの借入可能額と無理なく返済できる金額は別です。金融機関の審査で借りられる金額いっぱいまで借りると、教育費や老後資金の積み立てが難しくなる場合があります。
変動金利を選ぶ場合は、将来の金利上昇も考慮した返済計画が必要です。ボーナス払いを前提にせず、毎月の給与だけで返済できる金額に設定することも重要です。
【貯金額・貯蓄率】年収600万円で年間いくら貯められる?
年収600万円で生活に余裕を感じられるかどうかは、収入の高さだけでなく、毎月いくら残せるかによって決まります。
手取り約460万円を前提にすると、年間の貯蓄目標は次のように考えられます。
- 貯蓄率10%:年間約46万円、月約3万8,000円
- 貯蓄率15%:年間約69万円、月約5万8,000円
- 貯蓄率20%:年間約92万円、月約7万7,000円
- 貯蓄率25%:年間約115万円、月約9万6,000円
独身なら貯蓄率20%以上を目指せる場合があります。夫婦二人暮らしなら10〜20%、子育て世帯なら5〜15%など、家族構成に応じた目標設定が現実的です。
賞与を使い切らないことが貯金を増やすポイント
年収600万円の会社員でも、毎月の給与と賞与の配分によって家計の感覚は異なります。
例えば、月給37万5,000円、賞与が年間150万円という給与構成なら、額面年収は600万円になります。月給だけで生活費を組み立て、賞与の一部を貯蓄や投資に回す方法は有効です。
一方、賞与を旅行や高額な買い物ですべて使ってしまうと、年間の貯蓄額は増えにくくなります。
おすすめは、賞与が振り込まれた段階で一定額を別口座に移す方法です。生活費と貯蓄を分けることで、使い過ぎを防ぎやすくなります。
貯蓄は生活防衛資金から始める
資産形成を始める際は、最初から投資に全額を回すのではなく、生活防衛資金を確保することが先決です。
会社員なら、生活費の3〜6か月分を普通預金などで確保することが一つの目安になります。子育て世帯や住宅ローンのある世帯は、より厚めの資金を準備しておくと安心です。
そのうえで、長期的に使わない資金については、NISAなどの制度を利用した積立投資を検討できます。投資には元本割れのリスクがあるため、教育費や数年以内に使う予定の資金とは分けて管理することが大切です。
年収600万円という収入を生かすには、毎月の支出を管理し、余剰資金を継続的に積み上げる仕組みを作ることが重要です。
【年収600万円は勝ち組か?】余裕のある暮らしを実現できる人の条件
年収600万円は、日本の平均給与487万円を上回っています。収入面だけで評価すれば、比較的恵まれた水準です。
しかし、年収600万円を「勝ち組」と呼べるかどうかは、収入額だけでは決まりません。
年収600万円でも余裕がなくなるケース
次のような条件が重なると、年収600万円でも家計に余裕がなくなる可能性があります。
- 東京23区などで家賃の高い住宅に住んでいる。
- 住宅ローンの返済額が手取りの30%を超えている。
- 子どもが複数人いて、教育費や保育費が大きい。
- 自動車を複数台所有している。
- 外食や旅行、趣味などの支出が収入に合わせて増えている。
- 賞与を毎年の大型出費で使い切っている。
特に注意したいのは、収入が増えると生活水準も上がりやすいことです。高い家賃や住宅ローンを組み、車や保険などの固定費を増やしてしまうと、昇給しても貯蓄が増えない状況になりかねません。
年収600万円で満足度の高い生活を送れる人
反対に、年収600万円で安定した生活を実現している人には、いくつかの共通点があります。
- 住居費を手取りの25%前後に抑えている。
- 毎月の貯蓄額を先取りしている。
- 保険や通信費などの固定費を定期的に見直している。
- 賞与を生活費の不足補填に使わない。
- 教育費や住宅修繕費など、将来の支出を早めに準備している。
このような家計管理ができれば、年収600万円でも旅行や趣味、外食などを楽しみながら資産形成を進められます。
【プロの結論】年収600万円は収入より家計構造で生活レベルが決まる
年収600万円という数字は、全国平均を上回るという点で一定の経済的な強みがあります。しかし、豊かさを判断するには、収入と支出のバランスを見なければなりません。
独身の場合は、住居費を抑えることで年間100万円近い貯蓄を目指せる可能性があります。夫婦の場合は、共働きによって収入源を増やせるかどうかが大きな分岐点です。子育て世帯の場合は、教育費と住宅費のバランスを優先する必要があります。
年収600万円で余裕のある暮らしを実現するための判断基準は、次の3つです。
- 固定費:住居費や保険料など、毎月必ず発生する支出を抑えられているか。
- 貯蓄率:生活費を支払った後に、手取りの10〜20%程度を残せるか。
- 将来資金:住宅購入、教育、老後などの大きな支出に備えられているか。
この3つを満たせる家計なら、年収600万円は十分に安定した生活を築ける収入水準です。反対に、収入に見合わない固定費を抱えていれば、年収がさらに増えても生活の余裕は生まれにくくなります。
【年収600万円の生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円の手取りは月いくらですか?
A1:2026年の税制と社会保険料を踏まえると、年間手取りは約455万〜465万円が目安です。12か月で平均すると月約38万円ですが、賞与がある場合は通常月の手取りが少なくなります。
Q2:年収600万円は日本では高収入ですか?
A2:国税庁の2025年分民間給与実態統計調査では、平均給与は487万円です。600万円は全国平均より約23.2%高いため、個人の給与水準としては平均以上です。
Q3:年収600万円で独身なら余裕のある生活ができますか?
A3:可能です。家賃を8万〜10万円程度に抑えれば、趣味や旅行を楽しみながら毎月5万〜10万円程度の貯蓄を目指せます。ただし、都心の高額な住宅や車を所有する場合は支出管理が必要です。
Q4:年収600万円で子育てはできますか?
A4:子育ては可能ですが、片働きか共働きか、子どもの人数、住居費、保育料などによって生活水準は変わります。住宅費を抑え、教育費を計画的に積み立てることが重要です。
Q5:年収600万円なら家賃はいくらが適切ですか?
A5:手取り月約38万円を基準にすると、7万7,000〜9万6,000円程度が一つの目安です。子育て世帯では、将来の教育費や住宅関連費を考慮して、さらに低めに設定する方法もあります。
Q6:年収600万円で年間100万円の貯金は可能ですか?
A6:独身で住居費や固定費を抑えられれば可能です。年間100万円は月平均約8万3,000円の貯蓄に相当します。夫婦や子育て世帯では、共働きの収入や生活費によって達成難易度が変わります。
Q7:年収600万円は勝ち組といえますか?
A7:全国平均を上回る収入という意味では恵まれた水準です。ただし、家族構成や住居費、借入額、貯蓄額によって生活の余裕は異なります。年収だけで勝ち組かどうかを決めることはできません。
まとめ:年収600万円なら家計設計次第で豊かな生活を実現できる
年収600万円の会社員は、2026年の税金や社会保険料を考慮すると、年間約460万円、月平均約38万円の手取りが目安になります。国税庁の2025年分統計における平均給与487万円と比べても、収入面では全国平均を上回る水準です。
独身なら趣味や旅行と貯蓄を両立しやすく、夫婦二人暮らしなら共働きによって家計の余裕を広げられます。子育て世帯では教育費や住居費が重くなるため、より計画的な資金管理が必要です。
2026年の家計を取り巻く環境では、物価上昇や社会保険料の負担も無視できません。額面年収だけで生活水準を判断せず、実際の手取り、固定費、貯蓄率を把握することが大切です。
年収600万円は、決して誰もが自由にお金を使える収入ではありません。しかし、無理のない住居費を設定し、毎月の支出を管理して、将来のための貯蓄を続ければ、生活の満足度と経済的な安定を両立できる収入水準です。
関連フォトギャラリー
年収 600 万生活レベル

年収 600 万生活レベル
