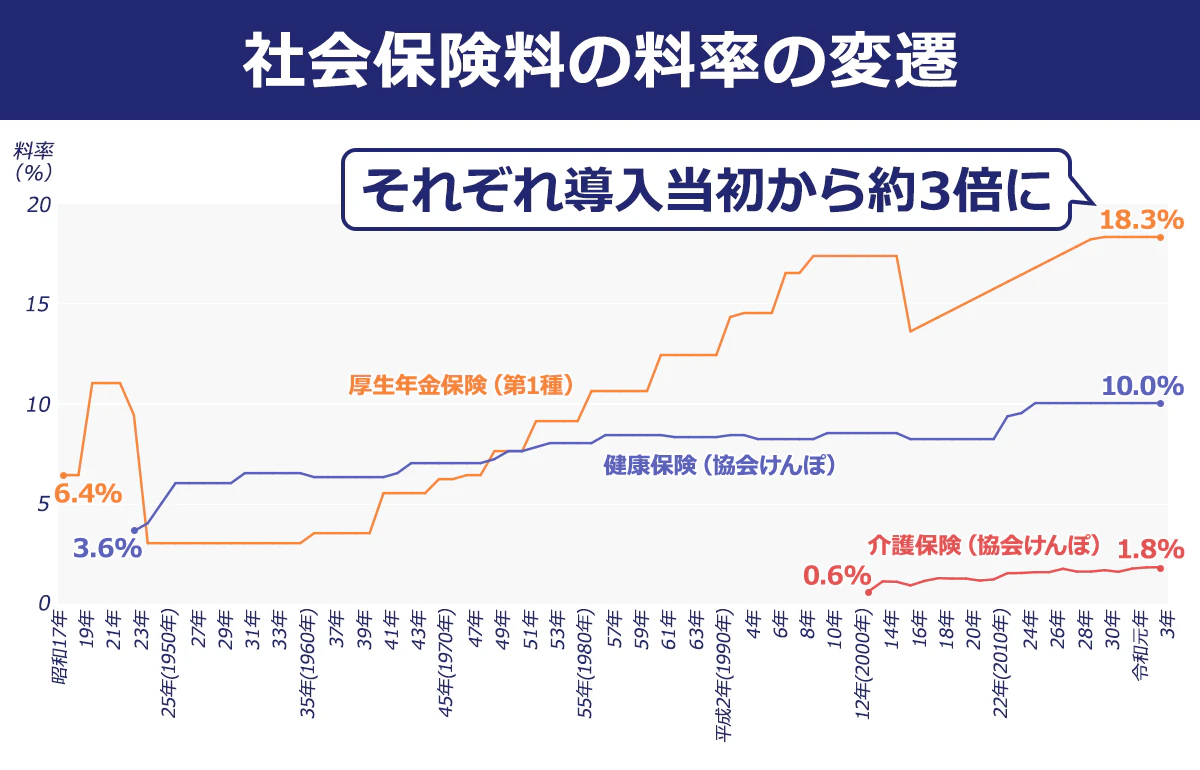
「給料は上がったのに、手取りがほとんど増えない」「給与明細を見るたびに社会保険料の高さに驚く」。こうした不満の背景には、健康保険や厚生年金の保険料負担に加え、2026年4月に始まった子ども・子育て支援金制度など、複数の仕組みが関係している。社会保険料は単純に給与の一定割合を差し引くだけではなく、標準報酬月額や加入する健康保険、年齢、勤務先の所在地などによって金額が変わる。
2026年度は、協会けんぽの健康保険料率が全国平均9.90%となり、厚生年金保険料率18.3%は引き続き維持されている。一方、雇用保険料率は引き下げられたものの、新たに子ども・子育て支援金率0.23%が導入された。「なぜ社会保険料が高すぎるのか」という疑問に答えるには、これらの変更を個別に確認し、実際に自分の給与からいくら引かれているのかを計算する必要がある。
📌 【この記事の重要ポイントまとめ】
- 2026年度の保険料:健康保険の協会けんぽ全国平均は9.90%、厚生年金は18.3%、一般事業の雇用保険は13.5‰。
- 新しい負担:2026年4月から子ども・子育て支援金率0.23%が導入され、会社員は原則として企業と折半する。
- 手取りを守る方法:標準報酬月額や保険料率の確認、利用可能な免除・軽減制度の申請が現実的な対策となる。
【なぜ高すぎる?】社会保険料が手取りを圧迫する5つの構造的理由
社会保険料が高いと感じる最大の理由は、健康保険、厚生年金、雇用保険など複数の負担が毎月の給与から同時に差し引かれることにある。所得税や住民税も給与から控除されるため、額面給与と手取り額の差が大きくなりやすい。
1. 厚生年金と健康保険の負担が大きい
会社員の社会保険料の中でも、金額が大きくなりやすいのが厚生年金と健康保険だ。厚生年金保険料率は18.3%で固定されており、本人と会社が9.15%ずつ負担する。
健康保険も、協会けんぽの2026年度全国平均保険料率が9.90%である。こちらも原則として会社と従業員が半分ずつ負担するため、本人の負担率は平均4.95%となる。
つまり、一般的な会社員の場合、健康保険と厚生年金だけで、標準報酬月額に対して本人負担分が合計14.1%程度になる。40歳から64歳までの人は介護保険料も加わるため、さらに負担が増える。
2. 給与が増えると保険料も上がる
社会保険料は、実際に振り込まれる手取り額ではなく、税引き前の報酬を基準に計算する。基本給だけでなく、役職手当、通勤手当、残業手当なども標準報酬月額の算定対象になる。
昇給によって標準報酬月額の等級が上がれば、本人負担の保険料も増える。給与が増えたにもかかわらず、手取りの増加幅が思ったほど大きくないと感じるのは、この仕組みも一因だ。
3. 高齢化によって医療・年金制度の負担が続く
日本の社会保険制度は、現役世代が保険料を負担しながら、医療や年金などの給付を支える仕組みを採用している。医療費や年金給付を支える財源の確保は、現役世代の保険料負担と密接に関係する。
少子高齢化が進むと、保険料を負担する現役世代と、医療・年金サービスを利用する高齢世代の人口構成が変化する。保険料率の改定だけでは解決しにくい構造的な問題が、社会保険料の負担感につながっている。
4. 2026年4月から新たな支援金が加わった
2026年4月には、子ども・子育て支援金制度が始まった。これは少子化対策や子育て支援策の財源を、全世代と企業で支える制度だ。
被用者保険の2026年度の支援金率は0.23%。標準報酬月額に応じて計算され、基本的に企業と従業員が半分ずつ負担する。
この制度によって、健康保険料とは別に新しい負担が生じたと感じる人も少なくない。特に、2026年春以降に給与明細の控除額が変わった場合は、支援金の徴収開始が関係している可能性がある。
5. 税金と社会保険料が同時に差し引かれる
給与明細に記載される控除には、社会保険料と税金がある。所得税や住民税は税金であり、健康保険料や厚生年金保険料とは制度が異なる。
両方が同時に差し引かれることで、額面給与に対して手取りが少なく感じられる。特に住民税は前年の所得を基準に計算されるため、昇給や転職などによって収入が変わった翌年に、想定外の負担を感じるケースもある。
【2026年度最新】健康保険・厚生年金・雇用保険の料率を徹底比較
2026年度の社会保険料を確認する際には、制度ごとの料率と本人負担割合を分けて理解することが大切だ。以下は2026年10月時点で適用されている主な保険料率である。
| 保険・制度 | 2026年度の料率 | 本人負担の目安 | 計算・負担の仕組み |
|---|---|---|---|
| 健康保険(協会けんぽ) | 全国平均9.90% | 平均4.95% | 都道府県別に異なる。原則労使折半 |
| 介護保険 | 1.62% | 0.81% | 原則40歳から64歳まで。労使折半 |
| 厚生年金 | 18.3% | 9.15% | 労使折半。2017年9月から固定 |
| 雇用保険(一般事業) | 13.5‰ | 5‰ | 労働者5‰、事業主8.5‰ |
| 子ども・子育て支援金 | 0.23% | 原則0.115% | 2026年4月開始。基本的に労使折半 |
健康保険料率は全国一律ではない
協会けんぽの2026年度健康保険料率は、全国平均9.90%となった。2025年度の平均10.00%から0.10ポイント引き下げられている。
ただし、9.90%は全国平均であり、すべての会社員に適用される数字ではない。協会けんぽでは都道府県支部ごとに保険料率が設定されており、加入する支部によって実際の保険料が異なる。
また、健康保険組合に加入している会社員は、その健康保険組合が定める保険料率が適用される。したがって、全国平均だけを見て自分の保険料を判断するのは適切ではない。
厚生年金保険料率18.3%は2026年度も継続
厚生年金保険料率は、2017年9月に18.3%となって以降、固定されている。2026年度も変更されていない。
18.3%という数字は本人だけが負担する割合ではない。会社と従業員が半分ずつ負担するため、給与から差し引かれる本人負担は9.15%となる。
例えば標準報酬月額が30万円なら、本人の厚生年金保険料は月額2万7,450円となる。賞与についても標準賞与額を基準に保険料が計算される。
雇用保険料率は2026年度に引き下げ
厚生労働省が公表した2026年度の雇用保険料率では、一般の事業の場合、労働者負担が1,000分の5、事業主負担が1,000分の8.5となった。
合計では1,000分の13.5であり、2025年度の1,000分の14.5から引き下げられている。
農林水産・清酒製造の事業は合計15.5‰、建設の事業は16.5‰と、事業区分によって異なる。なお、雇用保険料は標準報酬月額ではなく、原則として賃金総額を基準に計算する。
子ども・子育て支援金は2026年4月から開始
2026年度に新たに加わったのが、子ども・子育て支援金だ。こども家庭庁によると、被用者保険の支援金率は2026年度に0.23%と設定されている。
標準報酬月額に0.23%を掛けた金額が支援金の総額となり、基本的にその半分を企業が負担する。従業員本人の実質的な負担率は0.115%となる。
協会けんぽでは2026年4月分の保険料から徴収が始まり、5月の給与天引きに反映される。賞与についても標準賞与額を基準に支援金が計算される。
この制度は、いわゆる独身者だけに課される税金ではない。子育て世帯を含む幅広い世代や企業が負担を分かち合い、子育て施策の財源に充てる仕組みである。
【計算方法を公開】社会保険料はいくら?月収30万円の実例と給与明細の見方
社会保険料が高いかどうかを判断するには、実際の給与を使って計算するのが分かりやすい。ここでは、標準報酬月額30万円、一般事業に勤務する会社員を例に、2026年度の本人負担額を試算する。
月収30万円・40歳から64歳までの会社員の場合
次の条件を設定する。
- 標準報酬月額:30万円
- 協会けんぽ健康保険料率:全国平均9.90%
- 介護保険料率:1.62%
- 厚生年金保険料率:18.3%
- 子ども・子育て支援金率:0.23%
- 雇用保険料率:一般事業の労働者負担5‰
- 実際の月額賃金も30万円と仮定
この条件で計算すると、本人負担額は以下のとおりになる。
- 健康保険:300,000円×9.90%÷2=14,850円
- 介護保険:300,000円×1.62%÷2=2,430円
- 厚生年金:300,000円×18.3%÷2=27,450円
- 子ども・子育て支援金:300,000円×0.23%÷2=345円
- 雇用保険:300,000円×0.5%=1,500円
本人負担の合計は月額46,575円となる。
これは所得税や住民税を差し引く前の社会保険料だけの金額だ。介護保険の対象外である40歳未満などの人なら、同じ条件で介護保険料2,430円が加わらず、社会保険料は月額44,145円となる。
なお、健康保険料率は加入先によって異なるため、この試算は全国平均を使った概算である。実際の給与明細では、標準報酬月額の等級、雇用保険の対象賃金、端数処理などによって金額が変わる。
給与明細で確認したい社会保険料の内訳
毎月の給与明細では、控除項目を一つずつ確認すると、どの制度にいくら支払っているのかが分かる。
- 健康保険料:病気やけがの際の医療費負担を軽減するための保険料。
- 厚生年金保険料:老齢年金、障害年金、遺族年金などを支える保険料。
- 介護保険料:40歳から64歳までの人が原則として負担する保険料。
- 雇用保険料:失業給付や育児休業給付などを支える保険料。
- 子ども・子育て支援金:2026年4月から始まった子育て施策の財源。
会社によっては、子ども・子育て支援金が独立した項目として表示される場合もある。明細に独立した項目が見当たらない場合は、加入している健康保険の保険料額表と会社の給与計算方法を確認したい。
所得税と住民税は社会保険料ではないため、控除合計額を確認するときには区別する必要がある。また、労災保険料は原則として会社が全額負担するため、通常は従業員の給与から天引きされない。
【標準報酬月額とは?】社会保険料が決まる仕組みと労使折半の落とし穴
社会保険料の金額を左右する重要な要素が「標準報酬月額」だ。これは実際の給与を一定の幅で区分した金額であり、健康保険料や厚生年金保険料を計算するときの基準になる。
標準報酬月額には基本給以外も含まれる
標準報酬月額の対象となる報酬は、基本給だけではない。日本年金機構の説明では、役付手当、残業手当、通勤手当など、労働の対価として支給されるものも対象になる。
例えば、基本給が25万円でも、通勤手当が1万円、残業手当が2万円、その他の手当が2万円なら、報酬月額は合計30万円となる可能性がある。
その金額を保険料額表の等級に当てはめ、標準報酬月額を決定する。実際の給与が毎月少しずつ変わっても、保険料が同じ金額になることがあるのは、この等級制度によるものだ。
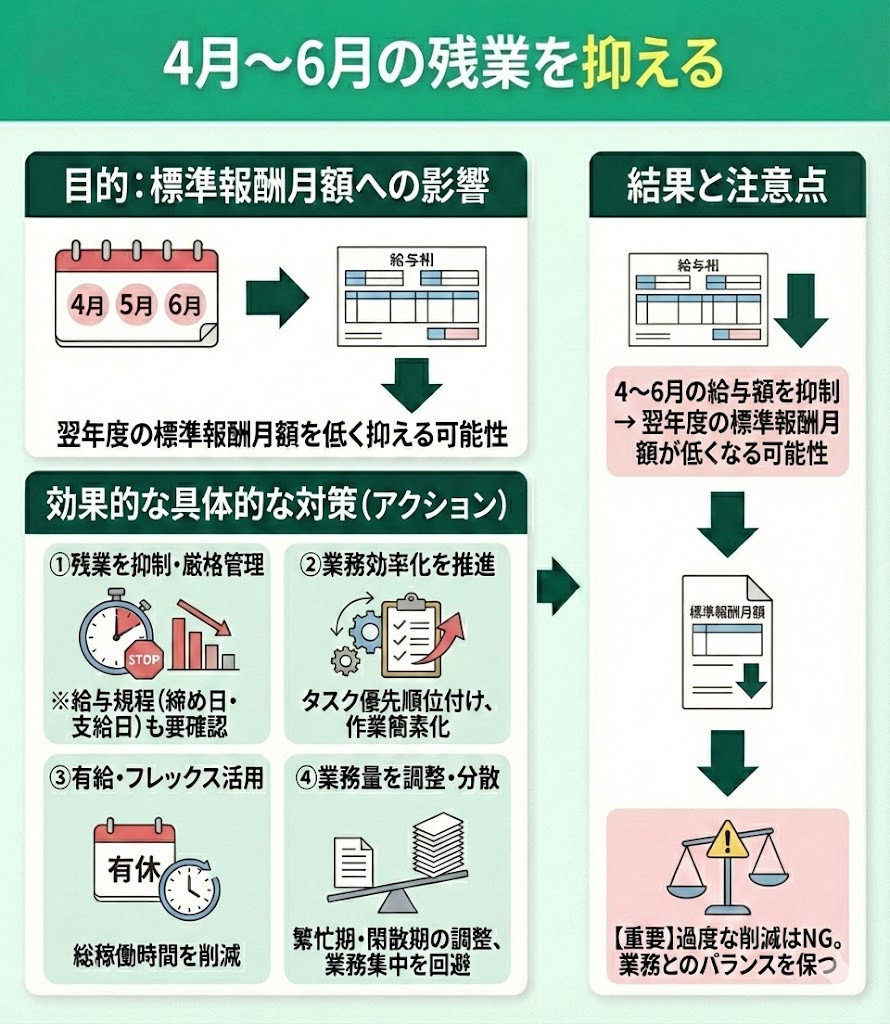
4月・5月・6月の給与が保険料に影響する
会社員の標準報酬月額は、原則として毎年1回、定時決定によって見直される。
具体的には、毎年7月1日時点の被保険者について、原則として4月・5月・6月の報酬を基に計算し、その年の9月から翌年8月まで適用する。
このため、4月から6月に残業が多かった人は、平均報酬が高くなり、9月以降の社会保険料が増える可能性がある。ただし、残業代が増えたからといって必ず保険料が上がるわけではなく、等級の変化などによって決まる。
また、昇給や降給など固定的賃金に大きな変動があり、一定の条件を満たす場合には、定時決定を待たずに随時改定されることもある。
労使折半でも会社負担分は給与明細に表示されない
会社員が社会保険料を高く感じる理由の一つに、労使折半の仕組みがある。
健康保険と厚生年金では、原則として会社と従業員が保険料を半分ずつ負担する。例えば、厚生年金の総保険料率18.3%のうち、従業員が負担するのは9.15%だ。
ただし、労使折半だからといって、すべての保険料が完全に半分ずつというわけではない。2026年度の一般事業の雇用保険では、労働者が5‰、事業主が8.5‰を負担する。労災保険は原則として事業主のみが負担する。
給与明細に記載されるのは基本的に本人負担分であり、会社が別途負担している金額は表示されないことが多い。実際の人件費を考える場合には、本人負担と会社負担の両方を確認する必要がある。
【会社員と自営業を比較】社会保険料と国民健康保険はどちらが高い?
会社員の社会保険料が高いと感じる人の中には、国民健康保険に加入する自営業者やフリーランスと比べて、どちらの負担が大きいのか気になる人もいるはずだ。
ただし、会社員の健康保険と国民健康保険は、保険料の計算方法や扶養制度が異なる。単純に保険料率だけを比較することはできない。
会社員と国民健康保険の主な違い
- 会社員:健康保険料は原則として会社と本人が折半する。
- 自営業者・フリーランス:国民健康保険料は原則として本人側で負担する。
- 会社員の扶養家族:認定された被扶養者について、人数に応じた健康保険料が追加される仕組みではない。
- 国民健康保険の世帯:加入者それぞれの所得や人数などを基に保険料を算定する。
- 年金制度:会社員は厚生年金、自営業者などの国民年金第1号被保険者は国民年金保険料を原則として個別に納付する。
国民健康保険には会社の半額負担がない
国民健康保険は、各市町村の条例などに基づいて保険料が決まる。世帯単位で算定され、所得に応じた所得割や、加入者数などに応じた均等割・平等割などが組み合わされる。
会社員の健康保険と異なり、勤務先が半分を負担する仕組みではない。そのため、所得が高い自営業者や、複数人が加入する世帯では、国民健康保険料が大きな負担になることもある。
会社員は扶養家族の保険料が増えにくい
会社員の健康保険では、一定の条件を満たした家族を被扶養者として認定できる。被扶養者の人数に応じて本人の健康保険料が増える仕組みではない。
一方、国民健康保険では、加入者ごとの均等割などが保険料に反映される。家族全員が国民健康保険に加入する世帯では、人数が負担額に影響する。
自営業者は国民年金保険料も忘れてはいけない
2026年度の国民年金保険料は月額17,920円である。これは国民年金第1号被保険者が納付する金額で、国民健康保険料とは別に必要になる。
会社員の厚生年金保険料には、国民年金の基礎年金に相当する部分も含まれている。そのため、国民健康保険と会社員の健康保険だけを比較すると、実際の社会保険負担を正しく把握できない。
比較するなら、会社員の健康保険・厚生年金と、自営業者の国民健康保険・国民年金を合わせた総額で判断することが重要だ。
【プロの結論】社会保険料の負担を軽減する現実的な方法7選
社会保険料は法律や制度に基づいて決まるため、会社員が自由に加入をやめたり、保険料率を変更したりすることはできない。しかし、適用される制度を正しく確認し、利用可能な軽減措置を活用することで、負担を抑えられる場合がある。
1. 標準報酬月額が正しいか確認する
最初に確認したいのは、自分の標準報酬月額が正しく設定されているかどうかだ。
基本給や各種手当の合計と、給与明細に記載された社会保険料額を照合する。通勤手当などの扱いや、算定対象となる期間に誤りがないか確認しよう。
疑問がある場合は、勤務先の給与担当者や人事担当者に標準報酬月額の等級と保険料額表を確認するのが現実的だ。
2. 協会けんぽの加入支部と保険料率を確認する
協会けんぽの場合、健康保険料率は都道府県支部によって異なる。自分がどの支部に加入しているかを確認し、2026年度の保険料額表と給与明細を比較するとよい。
居住地と勤務先の所在地が異なる場合もあるため、住んでいる地域だけで判断せず、実際の加入支部を確認することが大切だ。
3. 産前産後休業・育児休業の保険料免除を利用する
会社員が産前産後休業や一定の育児休業を取得した場合、所定の要件を満たし、事業主が手続きを行うことで健康保険料と厚生年金保険料の本人負担分・会社負担分が免除される。
産前産後休業や育児休業の期間に該当する場合は、会社に必要な届出が行われているか確認したい。免除期間は将来の年金額を計算する際にも、一定の扱いが保障されている。
4. 国民健康保険の軽減・減免制度を調べる
自営業者や退職者などで国民健康保険に加入している場合、所得や世帯の状況によって軽減・減免制度を利用できる可能性がある。
特に、倒産や解雇などによる非自発的失業者については、一定の条件を満たせば、前年の給与所得を30%として保険料を算定する軽減措置がある。
制度の適用条件や申請方法は自治体によって異なるため、市区町村の国民健康保険窓口で確認する必要がある。
5. 国民年金の免除・納付猶予を申請する
収入の減少や失業などで国民年金保険料の支払いが難しい場合には、免除制度や納付猶予制度を利用できる。
2026年度の国民年金保険料は月額17,920円だが、本人・配偶者・世帯主の所得などが一定条件を満たせば、全額免除や一部免除、納付猶予の対象となる場合がある。
免除と納付猶予では将来の年金額への反映方法が異なるため、申請前に制度内容を確認することが重要だ。未納のまま放置するより、正式な手続きを検討したい。
6. 扶養に入れる条件を確認する
配偶者や家族が勤務先の健康保険の被扶養者として認定される条件を満たしている場合、国民健康保険に加入する場合と比べて家計全体の負担が軽くなることがある。
ただし、扶養認定には収入や生計維持関係などの条件があり、健康保険と税金の扶養制度は別物だ。税法上の扶養に該当するからといって、必ず健康保険の扶養にも入れるわけではない。
7. 社会保険の適用条件と将来の給付をセットで考える
パートやアルバイトの場合、勤務時間や賃金、勤務先の規模などによって社会保険への加入義務が生じることがある。
保険料負担を避ける目的だけで労働時間を減らすと、収入が減少するだけでなく、厚生年金による将来の給付や傷病手当金などの保障にも影響する可能性がある。
社会保険への加入は単なる出費ではない。老後の年金や、病気・けが・出産・失業などの際に利用できる給付も含めて判断したい。
社会保険料を下げるために避けたい3つの行動
- 保険料の未納・滞納:必要な給付や将来の年金に影響する可能性がある。
- 給与の過少申告:正しい報酬を届け出ないことは制度上の問題につながる。
- 安易な労働時間の削減:保険料が下がっても、収入や保障が減れば家計全体では不利になる場合がある。
最も現実的なのは、保険料の計算に間違いがないかを確認し、適用できる免除・軽減制度を正しく利用することだ。保険料を下げることだけを目的に働き方を変えるのではなく、手取り収入と社会保障のバランスを考えたい。
【社会保険料が高すぎると感じるの理由】に関するよくある質問(FAQ)
Q1:2026年度の社会保険料は値上がりした?
A1:制度によって異なる。協会けんぽの健康保険料率は全国平均9.90%に引き下げられ、一般事業の雇用保険料率も13.5‰に引き下げられた。一方、厚生年金は18.3%で据え置きとなり、2026年4月から子ども・子育て支援金率0.23%が新設された。
Q2:子ども・子育て支援金は独身者だけが払うの?
A2:独身者だけが負担する制度ではない。会社員や自営業者など、各医療保険制度の加入者を対象に、制度ごとの方法で負担する仕組みである。被用者保険では2026年度の支援金率が0.23%で、基本的に企業と本人が折半する。
Q3:社会保険料は月収の何%くらい?
A3:加入する保険や年齢によって異なる。協会けんぽの全国平均を使った場合、健康保険の本人負担は4.95%、厚生年金は9.15%。40歳から64歳までは介護保険料の本人負担0.81%も加わる。さらに雇用保険や子ども・子育て支援金が加算される。
Q4:4月から6月に残業すると社会保険料が高くなる?
A4:高くなる可能性がある。原則として4月・5月・6月の報酬を基に標準報酬月額が決まり、9月から翌年8月まで適用されるためだ。ただし、残業が増えただけで必ず保険料が上がるわけではなく、等級の変更などによって決まる。
Q5:社会保険料を安くするために会社を辞めた方がいい?
A5:保険料だけを理由に退職を決めるのはおすすめできない。退職後は国民健康保険や国民年金への加入が必要になる場合があり、会社負担分がなくなるため、かえって家計負担が増える可能性もある。退職前に任意継続、国民健康保険、扶養などの選択肢を比較したい。
Q6:社会保険料が高いと感じたら、どこに相談すればいい?
A6:会社員なら勤務先の人事・給与担当者、加入先の健康保険組合、協会けんぽ、日本年金機構などが相談先になる。国民健康保険については居住する市区町村、国民年金については年金事務所や市区町村の窓口で相談できる。
まとめ:2026年の社会保険料は仕組みを理解して賢く対処する
2026年度の社会保険料は、協会けんぽの健康保険料率が全国平均9.90%、厚生年金保険料率が18.3%、一般事業の雇用保険料率が13.5‰となっている。さらに2026年4月から子ども・子育て支援金率0.23%が導入され、会社員にも新しい負担が生じた。
社会保険料が高すぎると感じる背景には、複数の保険料が同時に差し引かれること、標準報酬月額によって負担が決まること、少子高齢化に伴う社会保障制度の財源確保などがある。
一方で、健康保険料率や雇用保険料率が引き下げられる年度もあり、すべての保険料が一律に上がっているわけではない。新しい制度の導入と既存の料率変更を分けて考えることが、正しい理解につながる。
まずは給与明細の社会保険料の内訳を確認し、標準報酬月額や加入している健康保険の料率が正しいかをチェックしたい。国民健康保険の軽減、国民年金の免除・納付猶予、産前産後休業や育児休業中の保険料免除など、利用できる制度があれば積極的に確認することも大切だ。
社会保険料は確かに家計にとって大きな負担だが、医療・年金・失業・介護などを支える重要な仕組みでもある。単純に支払額だけを見るのではなく、負担額と将来受けられる保障の両方を把握し、自分に合った働き方と家計管理を選ぶことが、2026年以降の生活を守るための現実的な判断基準となる。
主な公的根拠資料: 協会けんぽ、厚生労働省、日本年金機構、こども家庭庁の2026年度公表資料。 (出典: 社会 保険 料 高 すぎる(Yahoo!ニュース))
関連フォトギャラリー
社会保険料高すぎる

社会保険料高すぎる
木村 あおい (Aoi Kimura)
メディア編集者最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る